
Istilah agen bola deposit qris muncul ketika seseorang mencari informasi tentang situs atau perantara taruhan sepak bola yang menawarkan metode pembayaran QRIS sebagai jalur setoran dana. Pertanyaan yang biasanya melatarbelakangi pencarian ini sederhana: apakah metode ini aman, bagaimana cara kerjanya, dan apa saja risikonya. Artikel ini disusun untuk menjawab kebutuhan tersebut secara netral, tanpa promosi, dengan penekanan pada pemahaman kritis, keamanan finansial, dan pentingnya memeriksa hukum yang berlaku di wilayah masing-masing sebelum mengambil keputusan apa pun.
Pengertian Agen Bola Deposit QRIS
Secara umum, istilah ini menggabungkan tiga elemen: “agen bola” yang merujuk pada perantara atau platform layanan taruhan sepak bola, “deposit” yang berarti penyetoran dana ke akun pengguna, dan “QRIS” yaitu Quick Response Code Indonesian Standard, standar kode QR pembayaran yang diterbitkan Bank Indonesia dan dikelola bersama ASPI. Dalam konteks yang banyak dibicarakan di internet, frasa tersebut biasanya dimaksudkan sebagai pencarian situs taruhan yang menerima setoran melalui pemindai kode QR.
Penting dipahami bahwa QRIS sendiri adalah sistem pembayaran yang sah dan diatur regulator, dirancang untuk transaksi jual beli, transfer antarindividu, serta pembayaran tagihan. Penggunaan QRIS oleh platform perjudian adalah persoalan yang berbeda, karena legalitas layanan perjudian itu sendiri ditentukan oleh hukum di tempat pengguna berada, bukan oleh metode pembayaran yang dipakai.
Cara Kerja Deposit Melalui QRIS secara Konseptual
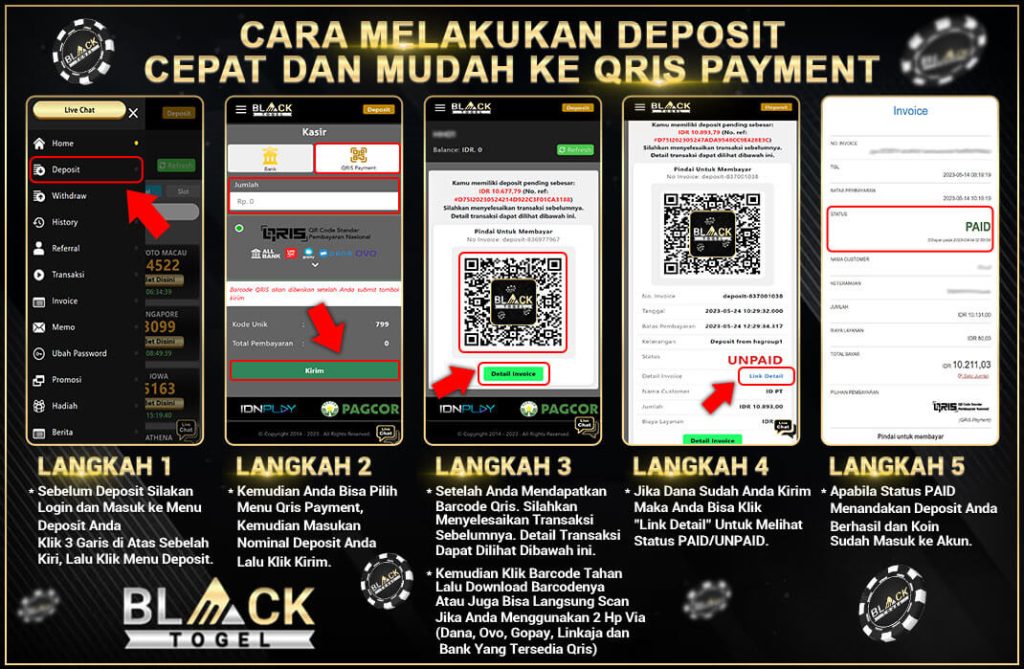
Secara teknis, alur pembayaran QRIS relatif seragam di semua merchant. Penjual atau penerima dana menampilkan kode QR, pembaca memindainya lewat aplikasi dompet digital atau mobile banking, memasukkan nominal, lalu mengonfirmasi. Dana berpindah melalui jaringan pembayaran resmi dan penerima biasanya dapat dipantau identitas merchant-nya pada aplikasi pengirim.
Perbedaan muncul ketika kode QR digunakan oleh pihak yang tidak terdaftar resmi sebagai merchant. Beberapa poin yang perlu dipahami:
- Kode QR yang ditampilkan pihak tidak resmi bisa jadi milik orang perorangan, sehingga dana masuk ke rekening pribadi, bukan akun bisnis yang terverifikasi.
- Nominal setoran terkadang tidak sesuai rasio resmi, misalnya penambahan angka unik yang dipakai untuk mencocokkan pembayaran secara manual.
- Klaim “deposit otomatis masuk ke akun taruhan” murni bergantung pada sistem internal platform, bukan pada jaminan sistem pembayaran QRIS.
Dengan kata lain, QRIS hanya menjadi saluran pemindahan dana. Ia tidak memverifikasi apakah penerima dana dapat dipercaya atau apakah layanan yang dijual legal.
Hal yang Perlu Diperiksa Sebelum Bertransaksi
Bagi pembaca yang murni ingin memahami mekanisme ini, ada beberapa hal yang secara umum layak diperiksa pada layanan keuangan apa pun, termasuk transaksi berkode QR:
- Identitas penerima dana. Periksa nama merchant yang muncul saat memindai kode QR. Nama yang berbeda dari yang dijanjikan adalah tanda peringatan.
- Status hukum layanan. Periksa apakah layanan yang menerima dana itu legal menurut peraturan setempat. Di Indonesia, perjudian online dilarang, sehingga klaim “aman dan legal” dari pihak manapun perlu diverifikasi ke sumber resmi, bukan diambil dari iklan.
- Kebijakan penarikan dana. Pahami syarat penarikan, batas minimum, dan proses verifikasi identitas sebelum dana disetorkan.
- Perlindungan data pribadi. Pendaftaran akun biasanya meminta data diri, nomor telepon, bahkan foto identitas. Cari tahu bagaimana data itu disimpan dan siapa yang bisa mengaksesnya.
- Batas usia. Layanan taruhan pada umumnya hanya boleh diakses orang dewasa. Memeriksa ketentuan usia adalah langkah dasar yang sering dilewatkan.
Mengapa Nama Merchant Penting
Sebagai contoh hipotetis: seseorang memindai kode QR yang diklaim milik sebuah platform, tetapi di aplikasi pembayaran muncul nama individu tertentu sebagai penerima. Situasi seperti ini menunjukkan bahwa dana tidak masuk ke entitas bisnis yang jelas. Jika terjadi sengketa, sulit menelusuri pihak yang bertanggung jawab. Pemeriksaan sederhana sebelum konfirmasi dapat mengurangi risiko kehilangan dana.
Risiko Finansial dan Keamanan Data
Risiko utama pada setoran melalui perantara tidak resmi bersifat finansial. Dana yang sudah dikirim ke rekening pribadi sulit ditarik kembali, dan pengaduan ke bank atau penyedia aplikasi pembayaran tidak serta-merta mengembalikan uang jika transaksi dilakukan secara sadar. Selain itu, aktivitas perjudian membawa risiko kerugian berulang karena hasil taruhan selalu mengandung ketidakpastian, tidak ada metode setoran apa pun yang mengubah peluang menang atau kalah.
Risiko kedua menyangkut data. Platform yang tidak jelaslegalitasnya umumnya tidak menerapkan standar perlindungan data yang jelas. Data identitas, riwayat transaksi, dan informasi keuangan pengguna dapat disalahgunakan, dijual, atau dipakai untuk penipuan lanjutan seperti penawaran “refund palsu” yang meminta korban mengirim dana lagi.
Risiko ketiga bersifat hukum. Menggunakan layanan yang melanggar peraturan setempat dapat menimbulkan konsekuensi bagi penggunanya, tergantung kebijakan penegakan di masing-masing wilayah. Karena itu, memeriksa hukum setempat sebelum bertransaksi bukan formalitas, melainkan langkah perlindungan diri.
Kesalahpahaman yang Sering Muncul
Ada beberapa anggapan keliru yang perlu diluruskan agar pembaca tidak mengambil keputusan berdasarkan informasi yang menyesatkan.
- “QRIS berarti resmi.” Keliru. QRIS adalah standar pembayaran, bukan sertifikasi keabsahan bisnis penerima. Kode QR palsu atau milik perorangan juga dapat beredar.
- “Deposit cepat berarti platform terpercaya.” Kecepatan pemrosesan deposit tidak berkaitan dengan kejujuran platform dalam memproses penarikan dana.
- “Ada strategi menang pasti.” Tidak ada. Taruhan sepak bola bergantung pada hasil pertandingan yang tidak dapat diprediksi secara pasti oleh siapa pun, termasuk agen atau bandar.
- “Bonus deposit adalah keuntungan gratis.” Bonus biasanya terikat syarat putar atau ketentuan yang membuat penarikan dana sulit dilakukan.
Cara Memverifikasi Informasi tentang Layanan Ini
Karena banyak klaim beredar di forum, grup pesan, dan iklan daring, pembaca perlu cara yang sistematis untuk memeriksa kebenaran informasi. Langkah-langkah berikut dapat diterapkan pada layanan keuangan digital pada umumnya:
- Periksa apakah entitas penerima dana terdaftar pada regulator resmi, misalnya pada daftar merchant atau penyelenggara pembayaran yang diakui Bank Indonesia dan penyedia aplikasi yang digunakan.
- Periksa status hukum layanan intinya pada sumber resmi pemerintah, bukan pada testimoni di media sosial.
- Waspadai pola penipuan umum: permintaan deposit bertingkat, janji pengembalian dana dengan syarat membayar “pajak” atau “biaya lepas”, serta tekanan untuk segera bertransaksi.
- Jika sudah menjadi korban, simpan bukti transaksi dan laporkan melalui saluran resmi bank, penyedia aplikasi pembayaran, atau instansi penanganan penipuan dan kejahatan siber di daerah masing-masing.
Perlu ditegaskan bahwa artikel ini tidak melakukan pengujian terhadap platform mana pun dan tidak menyebutkan penyedia layanan tertentu. Pengetahuan yang disajikan bersifat umum; kondisi aktual setiap layanan harus diperiksa sendiri oleh pembaca melalui sumber resmi.
Kapan Sebaiknya Menghentikan Transaksi
Pertimbangkan menghentikan transaksi jika nama penerima berbeda dari yang dijanjikan, jika diminta membayar biaya tambahan untuk menarik dana sendiri, jika platform menolak memberikan syarat tertulis yang jelas, atau jika pihak lain mendesak keputusan dalam waktu terbatas. Tanda-tanda seperti ini umumnya muncul pada skema penipuan, terlepas dari metode pembayaran yang digunakan.
Kesimpulan
Frasa agen bola deposit qris menggabungkan layanan taruhan dengan metode pembayaran digital, tetapi keduanya adalah hal yang berbeda: QRIS hanyalah saluran dana yang sah, sedangkan keabsahan layanan taruhannya ditentukan hukum setempat. Memahami cara kerja pembayaran, memeriksa identitas penerima, mengenali risiko finansial dan data, serta memverifikasi klaim melalui sumber resmi adalah langkah perlindungan yang paling praktis. Keputusan akhir selalu ada di tangan pembaca, namun memeriksa fakta dan peraturan yang berlaku jauh lebih aman daripada mempercayai janji keuntungan dari pihak yang tidak dapat dipertanggungjawabkan.
FAQ: Pertanyaan Umum
Apakah QRIS membuat situs taruhan menjadi legal?
Tidak. QRIS hanya standar teknis pembayaran yang diterbitkan untuk memudahkan transaksi. Legalitas suatu layanan ditentukan oleh peraturan perundang-undangan di wilayah pengguna, bukan oleh metode pembayaran yang diterima. Di Indonesia, perjudian online dilarang, sehingga klaim legalitas dari pihak mana pun perlu diverifikasi ke sumber resmi pemerintah.
Apakah dana yang sudah dikirim bisa ditarik kembali?
Umumnya sulit. Transaksi QRIS berlangsung secara langsung dan dianggap disetujui oleh pengirim. Jika dana masuk ke rekening pihak yang tidak dapat dilacak atau tidak kooperatif, proses pengembalian bergantung pada mekanisme sengketa bank atau penyedia aplikasi, dan tidak ada jaminan keberhasilan. Pencegahan sebelum konfirmasi jauh lebih efektif daripada penyesalan setelahnya.
Apa tanda-tanda penipuan deposit yang perlu diwaspadai?
Waspadai nama penerima yang berbeda dari yang dijanjikan, permintaan deposit tambahan untuk “membuka” penarikan dana, janji pengembalian uang dengan syarat membayar biaya tertentu, serta tekanan untuk segera bertransaksi. Pola-pola ini muncul berulang pada skema penipuan dan berlaku terlepas dari metode pembayaran yang dipakai, termasuk kode QR.
Apakah metode deposit memengaruhi peluang menang?
Tidak. Metode setoran hanya berhubungan dengan pemindahan dana, bukan dengan hasil taruhan. Hasil pertandingan sepak bola tidak dapat diprediksi secara pasti, dan tidak ada strategi atau jalur pembayaran yang menjamin keuntungan. Klaim sebaliknya biasanya merupakan pemasaran yang menyesatkan dan perlu diperlakukan secara skeptis.
Ke mana melapor jika menjadi korban penipuan?
Simpan seluruh bukti transaksi, tangkapan layar percakapan, dan identitas yang muncul pada aplikasi pembayaran. Laporkan ke bank atau penyedia aplikasi yang digunakan, serta ke saluran pengaduan penipuan dan kejahatan siber yang resmi di wilayah masing-masing. Hindari membayar biaya tambahan kepada pihak yang menawarkan “bantuan pengembalian dana”, karena itu umumnya penipuan lanjutan.